Продолжается внедрение европейской платежной системы Wero
6 Октябрь 2026 Экономика
Европейский платежный ландшафт переживает самый масштабный структурный сдвиг за последние десятилетия. Инициатива European Payments Initiative (EPI), объединяющая шестнадцать ведущих европейских банков и финансовых институтов, подводит первые масштаб...
Аморфный Постер
Время на прочтение: 4 минут(ы)
Европейский платежный ландшафт переживает самый масштабный структурный сдвиг за последние десятилетия. Инициатива European Payments Initiative (EPI), объединяющая шестнадцать ведущих европейских банков и финансовых институтов, подводит первые масштабные итоги практического внедрения своего флагманского сервиса — цифрового кошелька Wero. Проект, призванный избавить Евросоюз от гегемонии американских гигантов Visa, Mastercard, Apple Pay и PayPal, наконец перешел из стадии смелой концепции в категорию повседневной финансовой инфраструктуры для десятков миллионов граждан.
Необходимость в собственной платежной системе стала понятна в марте 2022 года после анализа зависимости от трансатлантических игроков. На протяжении долгих лет европейские регуляторы и финансисты выражали озабоченность тем, что до 70–80% безналичных расчетов внутри зоны евро зависят от международных платежных систем США. В моменты геополитической турбулентности отсутствие собственного общеевропейского платежного решения выглядело как стратегическая уязвимость.
Попытки создать локальные альтернативы предпринимались неоднократно, однако большинство из них замыкались в национальных границах. Самыми популярными были:
- iDEAL обеспечивал львиную долю транзакций в Нидерландах;
- Bizum завоевал статус национального стандарта в Испании;
- Paylib доминировал во Франции;
- Girocard оставался базовым платежным инструментом в рознице Германии.
Ни одна из этих систем не обладала трансграничной интероперабельностью: немец не мог отправить мгновенный перевод французу без использования классического банковского IBAN-перевода (часто занимавшего сутки) или сторонних американских сервисов. Именно эту брешь была призвана закрыть система Wero, стартовавшая под эгидой EPI летом 2024 года и развернувшая полноценную инфраструктуру к 2025–2026 годам.
Архитектура платежной системы Wero
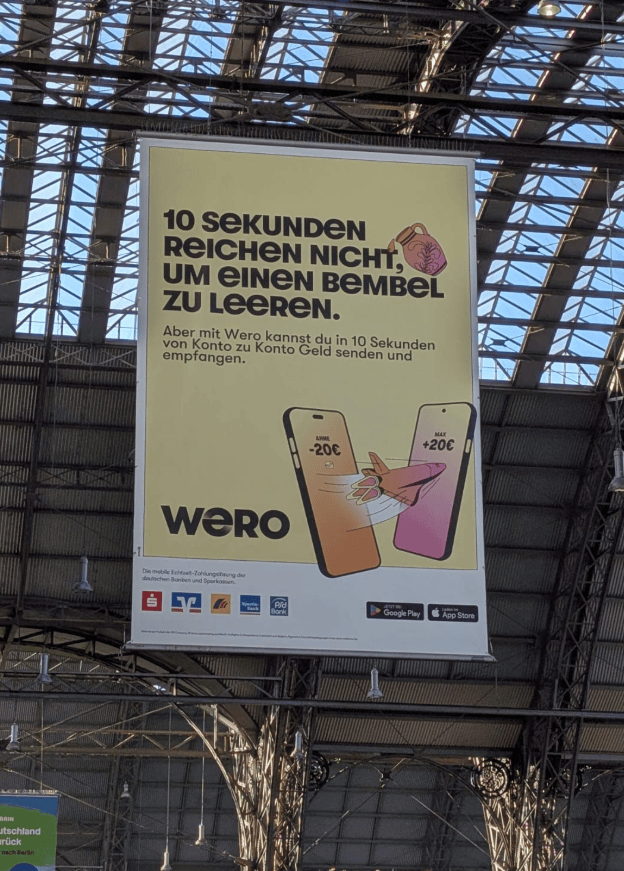
Технологическим фундаментом для Wero послужила схема мгновенных кредитных переводов SEPA Instant Credit Transfer (SCT Inst) Европейского платежного совета (EPC). Это позволило осуществлять расчеты напрямую между банковскими счетами («account-to-account», или A2A) в режиме реального времени — деньги поступают адресату менее чем за 10 секунд, 24/7/365, минуя промежуточный карточный клиринг.
Интеграция проходила в три последовательных этапа:
- Фаза P2P (лето — осень 2024 года): первоначальный запуск переводов между частными лицами в Германии, Бельгии и Франции. Пользователи получили возможность отправлять средства, используя исключительно номер мобильного телефона или адрес электронной почты получателя, без ручного ввода сложных 22-значных реквизитов IBAN.
- Фаза поглощения и миграции национальных решений (2025 год): стратегическое решение EPI выкупить голландский сервис iDEAL и бельгийский Payconiq позволило не строить сеть с нуля, а перевести готовую пользовательскую базу на протоколы Wero. Во Франции начался постепенный демонтаж сервиса Paylib в пользу перехода в единую экосистему Wero.
- Фаза коммерческого внедрения — C2B, P2Pro и POS (2025–2026 годы): расширение функционала до онлайн-платежей в интернет-магазинах, оплаты по QR-кодам на кассах розничных сетей, интеграции регулярных платежей по подписке и системы отложенной оплаты (BNPL).
Ключевые итоги внедрения
Первые консолидированные отчеты EPI и национальных банковских консорциумов демонстрируют уверенную динамику адаптации продукта на ключевых рынках Западной Европы.
Охват банковского сектора и аудитории
К системе подключились ключевые финансовые гиганты Старого Света: немецкие Deutsche Bank, группа сберегательных касс Sparkassen-Finanzgruppe и кооперативные банки Volksbanken Raiffeisenbanken; французские титаны BNP Paribas, Crédit Agricole, Société Générale, BPCE; бельгийские институты KBC и Belfius, а также нидерландские ING и ABN AMRO. Благодаря нативной интеграции Wero непосредственно в мобильные приложения банков-участников, потенциальный охват составил более 80% держателей счетов на рынках первой волны. Пользователю даже не требовалось скачивать отдельную программу — кошелек стал доступен в привычном банковском клиенте после подтверждения условий использования.
Замещение P2P-сегмента
В сегменте межличностных трансграничных переводов Wero удалось перехватить заметную долю у PayPal. Устранение комиссий за конверсию (внутри единой евровалюты) и мгновенный перевод прямо на текущий счет без необходимости вывода средств из виртуального кошелька стали решающими факторами для потребителей в трансграничных регионах — например, между Эльзасом и Баден-Вюртембергом или бельгийской Валлонией и севером Франции.
Преимущества для ритейла и e-commerce
Внедрение Wero в онлайн-магазинах продемонстрировало ощутимую выгоду для бизнеса:
Снижение транзакционных издержек: схема account-to-account устраняет многоуровневые межбанковские комиссии (interchange fee), характерные для карточных транзакций, экономя торговым предприятиям от 0,3% до 1% с каждого чека.
Устранение риска чарджбэков: подтвержденный мгновенный перевод на уровне банковской инфраструктуры исключает несанкционированные отзывы платежей, снижая затраты на комплаенс* и арбитраж.
Повышение конверсии: идентификация через биометрию банковского приложения минимизирует проблемы при оформлении заказа по сравнению с ручным вводом карточных данных.
Вызовы и барьеры, с которыми столкнулся проект
Несмотря на впечатляющие стартовые показатели, эксперты отмечают ряд существенных ограничений, сдерживающих превращение Wero в панъевропейский монолит:
Фрагментация географии
Проект изначально создавался ядром стран зоны евро. Крупные экономики юга Европы (например, Италия и Испания) отнеслись к интеграции сдержанно из-за популярности собственных локальных систем (Bizum, Bancomat Pay). Ведутся переговоры о кросс-системных шлюзах, однако полноценного слияния пока не произошло.
Инерция потребительских привычек
Бесконтактная оплата смартфонами через Apple Pay и Google Wallet глубоко укоренилась в привычках покупателей. Чтобы переломить этот паттерн на физических терминалах (POS), ритейлерам приходится стимулировать покупателей скидками и кэшбэк-программами при выборе Wero.
Вопрос жестких ограничений операционных систем
Доступ к NFC-чипам в смартфонах, долгое время закрытый компанией Apple для сторонних финансовых сервисов, лишь недавно начал либерализоваться под давлением европейского закона о цифровых рынках (Digital Markets Act — DMA). Интеграция Wero через NFC все еще проходит стадию шлифовки, пока в рознице базовым методом остается сканирование QR-кодов.
Перспективы (путь к цифровому евро)
Успешное развертывание Wero рассматривается аналитиками как генеральная репетиция перед внедрением цифрового евро (Digital Euro), разрабатываемого Европейским центральным банком (ЕЦБ).
В руководстве EPI подчеркивают: Wero спроектирован так, чтобы в будущем послужить коммерческим пользовательским шлюзом для суверенной цифровой валюты центрального банка (CBDC). Синергия между частной банковской инфраструктурой A2A и государственной цифровой валютой призвана окончательно закрепить финансовый суверенитет региона, сведя к минимуму зависимость европейской экономики от решений, принимаемых в Кремниевой долине или Нью-Йорке.
Nota Bene
Комплаенс (от англ. compliance — «соответствие», «соблюдение») — это система мер, политик и процессов, которые помогают компании работать в соответствии с законодательством, требованиями регуляторов, договорами и внутренними правилами.
Больше хороших новостей по теме:
Apple разрешит использовать гугл пей и другие платежные системы
Использованные источники:
https://stripe.com/resources/more/wero-how-europes-unified-digital-wallet-is-changing-payments
https://latinia.com/en/resources/instant-payments-europe-wero-epi
https://akkuro.com/insights/wero-the-new-european-standard-for-online-payments
Фото обложки: www.mobiflip.de

♯ больше хороших новостей ♯ конкуренция ♯ новости экономики ♯ позитивные новости из Европы